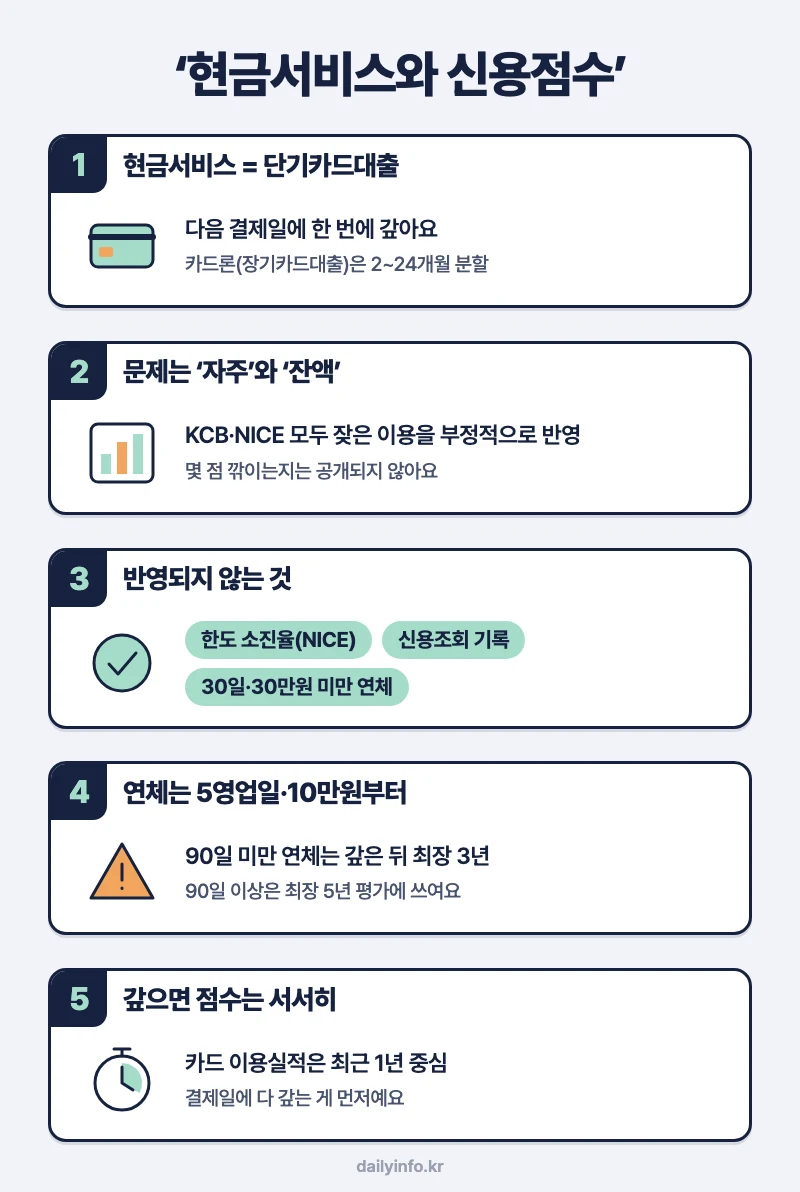
급할 때 카드 현금서비스를 한 번 썼는데, 그 뒤로 신용점수가 떨어질까 걱정되시죠? 한 번 썼다고 점수가 크게 무너진다는 공식 설명은 없어요. 다만 자주 쓰거나 잔액이 늘면 KCB와 NICE 모두 부정적으로 반영한다고 밝히고 있어요.
2026년 11월 14일 기준 공식 안내로 정리했어요.
현금서비스와 카드론 차이
| 구분 | 현금서비스 | 카드론 |
|---|---|---|
| 정식 이름 | 단기카드대출 | 장기카드대출 |
| 갚는 때 | 이용 후 처음 오는 결제일에 한 번에 | 보통 2~24개월 원리금 균등 분할 |
| 한도 | 카드에 미리 정해진 한도 안에서 | 신용도와 카드 이용실적에 따라 카드사가 정함 |
금감원은 현금서비스가 편리한 대신 이자율 수준이 높은 편이라고 안내해요. 카드사별 수수료율은 여신금융협회 공시의 “카드대출·리볼빙 신용점수별 금리”에서 비교할 수 있어요.
신용평가회사는 이렇게 봐요
- KCB: 단기카드대출을 빈번하게 이용하는 것은 신용평가에 부정적으로 활용된다고 밝혀요. 단기카드대출 잔액이 늘면 채무상환 부담이 커지는 요인으로 봐요.
- NICE: 현금서비스를 자주 사용하면 신용평점에 부정적인 영향을 줄 수 있고, 습관적으로 많이 쓰면 부정적이라고 설명해요.
- 금감원: 현금서비스를 과도하게 이용하면 신용등급 산정에 부정적인 영향을 줄 수 있다고 안내해요.
- 고금리 대출: 두 회사 모두 고금리 대출 비중이 클수록 부정적이라고 밝혀요.
몇 번 쓰면 몇 점이 깎이는지 같은 숫자는 공개된 곳이 없어요. 공식 문구의 핵심은 “한 번”이 아니라 “자주”와 “잔액”이에요.
점수에 반영되지 않는 것
- 한도 소진율: NICE는 현금서비스 한도를 얼마나 썼는지(소진율)는 반영하지 않는다고 밝혀요.
- 신용조회: KCB와 NICE 모두 신용조회 기록은 평가에 쓰지 않아요.
- 짧고 적은 연체: 연체는 5영업일 이상, 10만원 이상부터 평가에 쓰여요. 30일 미만이거나 30만원 미만인 일시적 소액 연체는 쓰지 않는다고 NICE가 밝혀요.
갚으면 회복될까
현금서비스만 따로 회복 기간을 밝힌 공식 설명은 없어요. NICE는 대출을 갚을수록 평점이 오른다고 설명하고, KCB와 NICE 모두 카드 이용실적은 최근 1년을 중심으로 본다고 밝혀요.
여기서 갈린다: 결제일에 다 갚느냐, 연체하느냐예요. 현금서비스는 다음 결제일에 한 번에 갚아야 해요. 이걸 못 내 연체가 되면 그때부터는 연체 기록이 남아요. 90일 미만 연체는 갚은 뒤 최장 3년, 90일 이상은 최장 5년까지 평가에 쓰여요.
내 상황별 답
| 이런 경우엔? | 답 |
|---|---|
| 한 번 쓰고 결제일에 다 갚음 | 공식 문구상 문제 되는 건 잦은 이용과 잔액 증가예요 |
| 매달 현금서비스로 돌려막는 중 | 빈번한 이용에 해당해요. 갚는 계획부터 세워요 |
| 결제일에 다 못 낼 것 같음 | 연체 전에 카드사에 채무조정을 요청할 수 있어요. 카드 연체 뒤 순서를 봐요 |
| 리볼빙도 같이 쓰고 있음 | 리볼빙 해지 전에 볼 것을 함께 봐요 |
| 점수가 이미 떨어졌음 | KCB 신용점수 올리는 방법을 봐요 |
출처
- 금융감독원 – 신용카드 가이드(단기카드대출·신용관리 요령)
- KCB 올크레딧 – 주요평가부문
- KCB – 개인신용평가체계 공시(2024.4.1)
- NICE평가정보 – 개인신용평점의 의미
- NICE지키미 – 개인신용평점체계
- 여신금융협회 공시 – 카드대출·리볼빙 신용점수별 금리
2026년 11월 14일 기준 각 기관의 공식 안내로 작성했어요. 금리·한도·심사 기준은 바뀔 수 있고, 실제 가능 여부는 기관과 금융회사의 심사로 정해져요.