모르는 돈이 계좌에 들어오고 얼마 뒤 은행에서 “보이스피싱 신고로 지급정지됐다”는 연락을 받으면, 생활비가 묶여 눈앞이 캄캄하죠. 이른바 통장협박을 당한 경우도 있고요. 정당하게 받은 돈이라면 이의제기로 풀 수 있어요. 기한이 정해져 있으니 빨리 움직여야 해요.
2026년 11월 14일 기준 공식 안내로 정리했어요.
지급정지는 이렇게 진행돼요
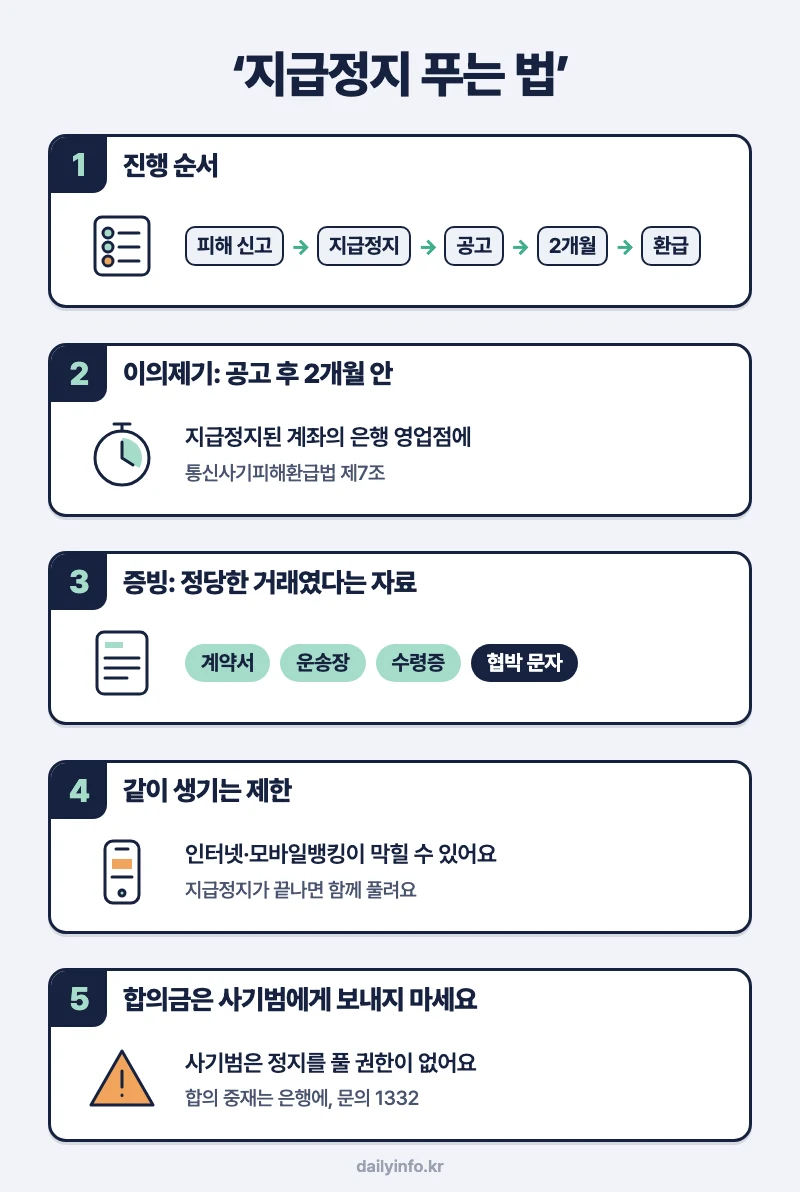
- 피해구제 신청: 피해자가 금융회사에 신청해요.
- 지급정지: 금융회사가 사기에 쓰인 계좌를 계좌 전체 정지해요.
- 채권소멸절차 개시 공고: 금융회사 요청으로 금융감독원이 공고해요.
- 2개월 경과: 이의제기가 없으면 그 계좌의 채권이 소멸해요.
- 환급: 소멸일부터 14일 안에 환급금이 정해지고 피해자에게 돌려줘요.
금융위원회는 정지부터 환급까지 약 2~3개월이 걸린다고 안내했어요(2024년 2월).
이의제기로 푸는 법
여기서 갈린다: 공고일부터 2개월이 지나기 전에 내야 해요. 근거는 통신사기피해환급법 제7조예요.
- 어디에: 지급정지된 계좌가 있는 금융회사 영업점에 이의제기신청서를 내요.
- 무엇을: 그 계좌가 사기에 쓰인 계좌가 아니라는 사실, 또는 받은 돈이 물건·서비스 대가처럼 정당하게 받은 돈이라는 것을 객관적 자료로 보여 줘야 해요. 예: 계약서, 납품명세서, 운송장, 수령증
- 통장협박: 속일 생각이 없었다는 것을 협박 문자 같은 자료로 보여 주면, 피해금과 관계없는 부분의 지급정지를 빨리 풀 수 있어요(2024년 개정).
- 결과: 인정되면 지급정지와 채권소멸절차가 전부 또는 일부 끝나요.
계좌가 사기에 쓰인 것을 알았거나 중대한 과실로 몰랐다면 풀리지 않을 수 있어요.
같이 생기는 제한
- 전자금융거래 제한: 사기이용계좌 명의인으로 지정되면 인터넷·모바일뱅킹이 제한될 수 있어요.
- 풀리는 때: 지급정지와 채권소멸절차가 끝나면 금감원이 지정을 취소하고 알려 줘요.
- 안 풀리는 경우: 다른 계좌의 지급정지가 남아 있거나, 통장을 남에게 넘겨 처벌받은 지 일정 기간(벌금형 3년, 징역형 5년)이 지나지 않았다면 유지돼요.
하면 안 되는 것
- 사기범에게 합의금 보내기: 금융위는 “사기범은 지급정지 해제 권한이 없으므로 합의금을 절대 송금하지 말라”고 안내해요. 피해자와의 합의 중재는 은행에 요청하세요.
- 통장 빌려주기: 계좌나 카드를 남에게 넘기거나 빌려주면 5년 이하 징역 또는 3천만원 이하 벌금 대상이에요.
내 상황별 답
| 이런 경우엔? | 답 |
|---|---|
| 물건 팔고 받은 돈인데 정지됨 | 거래 증빙(대화 기록, 운송장 등)을 모아 이의제기해요 |
| 모르는 돈이 들어온 뒤 정지됨(통장협박) | 협박 문자를 증거로 이의제기하고, 들어온 돈은 쓰지 말아요 |
| 공고 후 2개월이 거의 다 됨 | 오늘 바로 영업점에 이의제기서를 내요 |
| 다른 은행 앱도 막힘 | 전자금융거래 제한 때문일 수 있어요. 정지 해제와 함께 풀려요 |
| 내가 잘못 보낸 돈을 돌려받고 싶음 | 보이스피싱이 아니라면 잘못 보낸 돈 돌려받기를 봐요 |
문의는 금융감독원 1332(3번)로 하면 돼요.
출처
- 금융감독원 – 보이스피싱 피해구제 절차
- 찾기쉬운 생활법령정보 – 지급정지 이의제기
- 찾기쉬운 생활법령정보 – 지급정지 등의 종료
- 금융위원회 – 통장협박 피해 방지 개정법(2024.2.1)
- 금융감독원 – 채권소멸절차 개시공고
2026년 11월 14일 기준 각 기관의 공식 안내로 작성했어요. 금리·한도·조건은 바뀔 수 있고, 실제 가능 여부는 기관과 금융회사의 심사로 정해져요.