직장인 신용대출을 받고 나서 퇴사를 고민하면, “회사를 그만두면 대출을 당장 갚아야 하나”부터 걱정되죠. 은행 약관을 보면 퇴사 자체는 바로 갚으라는 사유로 적혀 있지 않아요. 문제는 그다음, 연체와 만기 연장이에요.
2026년 11월 14일 기준 공식 안내로 정리했어요.
퇴사만으로 갚으라고 하나
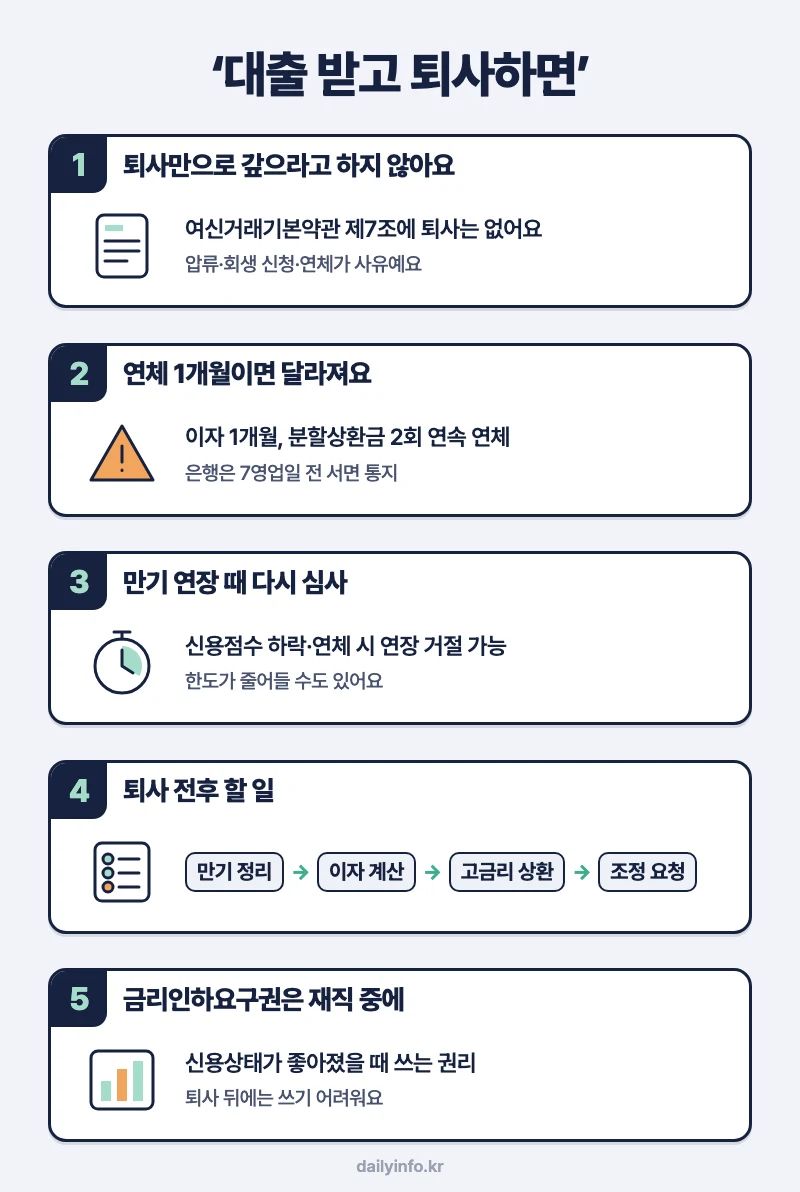
은행 대출은 은행여신거래기본약관(가계용)을 따라요. 이 약관 제7조는 기한의 이익(약속한 날까지 나눠 갚을 권리)을 잃는 경우를 정해 두고 있어요.
| 경우 | 약관 내용(하나은행 게시 2021년 3월 개정본) |
|---|---|
| 바로 잃는 경우 | 예금 압류·가압류, 개인회생·파산 신청, 채무불이행자명부 등재 신청 등 |
| 연체로 잃는 경우 | 이자를 1개월(주택담보대출 2개월) 밀리거나 분할상환금을 2회(주택담보대출 3회) 연속 밀릴 때. 은행은 7영업일 전까지 서면으로 알려야 해요 |
| 채권보전 위험 | 연체 정보 등록, 다른 빚 연체, 압류 등으로 위험이 클 때 서면 독촉 후 10일 이상 지나면 |
세 경우 어디에도 퇴사나 소득 감소는 없어요. 다만 같은 약관 제18조는 신용상태에 중대한 변화가 생기면 은행에 알리도록 하고 있어요. 퇴사가 여기에 해당하는지는 약관에 적혀 있지 않으니, 대출 계약서와 상품설명서를 함께 보세요.
실제로 막히는 때
- 연체: 소득이 끊겨 이자를 한 달 밀리면 그때부터 약관상 기한의 이익 상실 절차가 시작될 수 있어요.
- 만기 연장: 마이너스통장이나 1년 만기 신용대출은 연장 때 다시 심사해요. 하나은행 상품설명서에는 “신용점수가 하락하거나 연체 등이 발생하는 경우 연장이 거절될 수 있다”고 적혀 있고, 연장할 때 한도가 줄어들 수도 있다고 해요.
- 협약대출: 회사와 은행이 맺은 협약 대출은 자격이 유지될 때만 연장된다고 적혀 있어요.
여기서 갈린다: 다음 만기가 언제냐예요. 만기가 퇴사 전이면 연장 심사를 재직 중에 받을 수 있어요. 만기가 퇴사 뒤라면 그때의 소득과 신용으로 다시 심사받아요.
퇴사 전후에 할 일
- 대출 목록과 만기를 정리해요. 마이너스통장, 신용대출, 카드론의 만기와 이자 날짜를 적어 둬요.
- 퇴직금과 실업급여로 몇 달 이자를 낼 수 있는지 계산해요. 실업급여 조건도 확인하세요.
- 금리가 높은 대출부터 줄여요. 퇴직금이 있다면 고금리 대출부터 갚는 게 이자를 가장 많이 아껴요.
- 갚기 어려울 것 같으면 연체 전에 은행에 채무조정을 요청해요. 2024년 10월 17일부터 개인채무자보호법에 따라 연체한 개인은 금융회사에 직접 채무조정을 요청할 수 있어요. 연체 90일 전에 신청해야 하는 이유도 봐요.
금리인하요구권은 신용상태가 좋아졌을 때 쓰는 권리라, 퇴사 뒤에는 쓰기 어려워요. 재직 중에 승진이나 연봉 인상이 있었다면 퇴사 전에 신청해 두세요.
내 상황별 답
| 이런 경우엔? | 답 |
|---|---|
| 퇴사했는데 은행에서 연락이 없음 | 약관상 퇴사만으로 바로 갚으라는 사유는 없어요. 이자만 밀리지 않게 해요 |
| 마이너스통장 만기가 퇴사 뒤 | 연장 때 한도가 줄거나 거절될 수 있어요. 미리 잔액을 줄여요 |
| 이직이 정해져 있음 | 새 회사 재직 서류로 연장 심사를 받을 수 있는지 은행에 물어요 |
| 이자를 이미 한 달 밀림 | 추심과 기한이익 상실이 시작될 수 있어요. 신복위 채무조정을 봐요 |
| 신용점수가 걱정됨 | KCB 신용점수 떨어지는 이유를 봐요 |
출처
2026년 11월 14일 기준 각 기관의 공식 안내로 작성했어요. 금리·한도·조건은 바뀔 수 있고, 실제 가능 여부는 기관과 금융회사의 심사로 정해져요.