자녀세액공제 대상인 아이 둘을 한 사람 앞으로 올리면 55만 원, 부부가 한 명씩 나눠 올리면 50만 원이에요. 같은 부부, 같은 아이인데 누구 이름으로 올리느냐만 바꿔도 5만 원이 사라져요. 그런데 반대로 일부러 소득이 적은 쪽이 써야 이득인 항목도 있어요. “전부 연봉 높은 사람에게”라는 공식이 반만 맞는 이유예요.
목차
기본 원칙은 이래요. 자녀 인적공제는 과세표준이 높아 세율이 높은 쪽이 받는 게 대체로 유리해요. 다만 의료비와 신용카드는 소득이 적은 배우자가 써야 유리한 경우가 있어요. 공제가 시작되는 문턱이 각자의 총급여를 기준으로 정해지기 때문이에요. 여기에 2026년 귀속부터는 자녀세액공제 대상이 9세 이상으로 바뀌어 작년 방식대로 계산하면 틀릴 수 있어요.
맞벌이 연말정산, 자녀는 누구 앞으로 올려야 하나요?
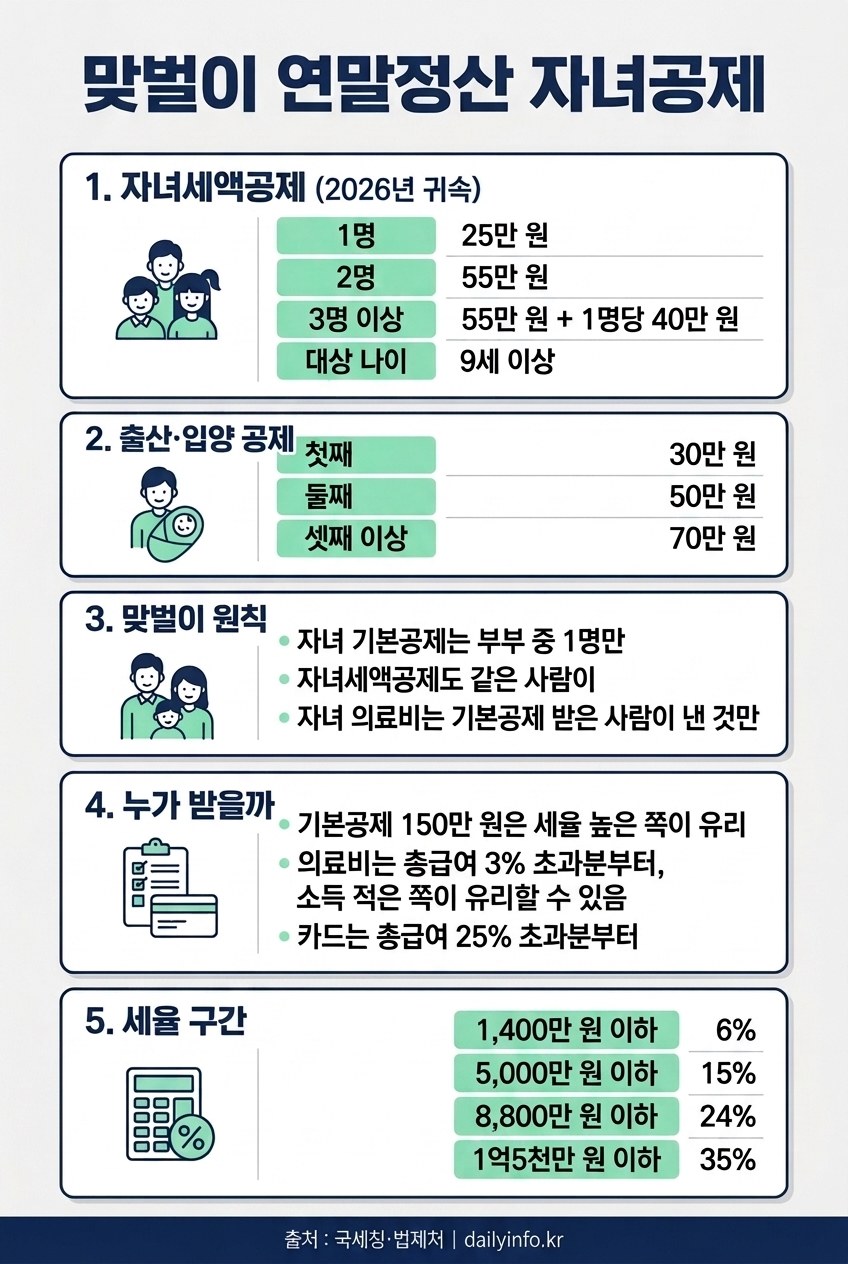
부부가 둘 다 총급여 500만 원을 넘으면(또는 소득금액 100만 원 초과) 서로를 배우자 기본공제로 올릴 수 없어요. 자녀는 부부 중 한 명만 기본공제로 올릴 수 있고 중복은 안 돼요. 추가공제와 자녀세액공제도 기본공제를 받은 사람에게 따라가요.
자녀 기본공제는 1인당 150만 원이고, 소득공제라서 세율이 높을수록 효과가 커요. 국세청 기본세율로 계산하면 이렇게 달라져요(지방소득세 제외).
- 과세표준 5,000만~8,800만 원(세율 24%): 150만 원 공제 → 세금 36만 원 감소
- 과세표준 1,400만~5,000만 원(세율 15%): 150만 원 공제 → 세금 22만5천 원 감소
부부 각자 소득 수준이 감이 안 오면 연봉 실수령액 계산기로 대략적인 차이부터 비교해 보세요. 두 사람의 누진세율 구간이 비슷하다면 나눠서 받는 쪽이 유리할 수도 있어요.
2026 자녀공제 변경, 무엇이 달라졌나요?
자녀세액공제는 아동수당 확대에 맞춰 대상 연령이 단계적으로 올라가요(소득세법 제59조의2, 2026.4.21 개정). 2025년 귀속까지는 8세 이상이었는데, 다가오는 연말정산에서 정산하는 2026년 귀속부터는 9세 이상이에요.
| 귀속 연도 | 자녀세액공제 대상 연령 |
|---|---|
| 2025년 귀속 | 8세 이상 |
| 2026년 귀속 | 9세 이상 |
| 2027년 귀속 | 10세 이상 |
| 2028년 귀속 | 11세 이상 |
| 2029년 귀속 | 12세 이상 |
| 그 이후 | 13세 이상 |
단, 2017년생 자녀에게는 이 단계적 연령 기준을 적용하지 않는 예외 규정이 있으니 미리보기에서 공제가 제대로 들어가는지 봐 두세요. 대상 연령이 아닌 어린 자녀도 기본공제 요건(20세 이하, 소득금액 100만 원 이하)을 갖추면 150만 원 기본공제는 그대로 받아요.
함께 바뀐 것도 있어요. 신용카드 등 소득공제 기본한도가 자녀 수에 따라 늘어나요. 총급여 7천만 원 이하는 자녀 없음 300만·1명 350만·2명 이상 400만 원, 7천만 원 초과는 250만·275만·300만 원이에요. 교육비 세액공제는 직계비속 소득요건이 없어져 아르바이트하는 대학생 자녀 교육비도 공제되고, 9세 미만 또는 초등 2학년 이하 자녀의 예능학원·체육시설 수강료도 공제 대상이 돼요.
자녀세액공제 금액, 몰아주기와 나누기 중 뭐가 나을까요?
금액은 법에 정해져 있어요. 1명 연 25만 원, 2명 연 55만 원, 3명 이상은 55만 원에 2명을 넘는 1명당 40만 원이 더해져요. 해당 연도에 출산·입양했다면 첫째 30만, 둘째 50만, 셋째 이상 70만 원이 추가돼요.
그래서 대상 자녀가 둘이면 한 사람에게 몰아줄 때 55만 원, 1명씩 나누면 25만+25만=50만 원이에요. 셋을 한 사람에게 몰면 95만 원이고요. 세율과 상관없이 금액이 정해져 있지만, 공제받는 사람에게 깎을 결정세액이 있어야 다 써먹을 수 있어요.
국세청 상담 사례(2025년 귀속, 8세 이상 기준)를 보면, 13세·6세 자녀와 3세 입양 자녀가 있는 맞벌이 부부예요.
- 남편이 셋 다 받는 경우: 8세 이상 1명 25만 원 + 셋째 입양 70만 원 = 95만 원
- 남편이 장남·차남, 부인이 입양 자녀를 받는 경우: 남편 25만 원 + 부인 70만 원 = 95만 원
이 사례는 나눠도 자녀세액공제 합계가 같아서 기본공제 150만 원을 어디에 두느냐가 승부처예요. 2026년 귀속은 9세 이상 기준이라 자녀 나이에 따라 결과가 달라질 수 있어요.
💡 자녀세액공제는 ‘몰아주면 55만, 나누면 50만’처럼 합계가 달라질 수 있고, 기본공제 150만 원은 세율이 높은 쪽에서 효과가 커요. 두 가지를 함께 놓고 계산해야 유리한 조합이 보여요.
의료비·카드는 누가 쓰는 게 유리한가요?
여기가 반전 포인트예요. 의료비는 총급여의 3%, 신용카드는 총급여의 25%를 넘는 부분부터 공제돼요. 총급여가 적을수록 문턱이 낮아서 소득이 적은 배우자가 지출해야 유리한 경우가 있어요.
- 의료비: 자녀를 기본공제로 올린 사람이 그 자녀를 위해 낸 금액을 공제해요. 자녀 의료비를 소득 적은 쪽에서 공제받으려면 기본공제도 그쪽에 있어야 해요. 소득이 있는 배우자를 위해 쓴 의료비는 지출한 본인이 공제받을 수 있어요.
- 신용카드: 가족카드는 결제자가 아니라 사용자 기준으로 공제돼요. 자녀 카드 사용액은 그 자녀를 기본공제받는 사람이 공제받아요.
- 보험료: 자녀 보험료를 기본공제받지 않은 배우자가 내면 부부 모두 공제받지 못해요.
- 기부금: 본인 명의 기부금은 배우자가 대신 공제받을 수 없어요.
우리 집 최적 조합, 어떻게 찾나요?
홈택스 연말정산 미리보기(2026.10.28~12.18)로 누가 받을지 시뮬레이션할 수 있어요. 이용 방법은 연말정산 미리보기 활용법에 정리해 두었어요.
- 부부 각자 미리보기에서 올해 예상 과세표준과 세율 구간을 봐요.
- 자녀를 한쪽에 몰아준 경우와 나눈 경우를 각각 입력해 결정세액을 비교해요.
- 9세 이상 자녀 수를 세어 자녀세액공제 금액(1명 25만·2명 55만·3명 95만 원)을 대입해요.
- 남은 기간 의료비·카드 지출을 문턱이 낮은 배우자 쪽으로 몰 수 있을지 계획해요.
자주 묻는 질문
연봉 높은 쪽이 무조건 자녀를 다 받으면 되나요?
일반적으로는 세율이 높은 쪽이 유리하지만, 세율 구간이 비슷하면 나누는 편이 나을 수 있어요. 결정세액이 부족해 세액공제를 다 못 쓰는 경우도 있으니 두 경우를 모두 계산해 보세요.
8세 아이는 올해 자녀세액공제를 못 받나요?
2026년 귀속 기준은 9세 이상이라 원칙적으로 대상이 아니에요. 기본공제 요건을 갖췄다면 기본공제 150만 원은 받을 수 있어요.
대학생 자녀도 자녀세액공제가 되나요?
20세를 넘어 기본공제대상이 아니면 받을 수 없어요. 다만 교육비 세액공제는 소득요건이 없어져 아르바이트하는 대학생 자녀 교육비도 공제 대상이에요.
아이 보험료는 누가 내야 하나요?
자녀를 기본공제받는 사람이 내야 해요. 다른 배우자가 내면 부부 모두 보험료 공제를 받을 수 없어요.
출처
- 찾기쉬운 생활법령정보(법제처) – 자녀세액공제
- 국세청 국세상담센터 – 자녀세액공제 자주묻는 Q&A
- 국세청 – 종합소득세 기본세율
- 국세청 뉴스레터 제1184호(2026.10.26)
- 택스넷 – [2025 귀속 연말정산] 맞벌이 부부 연말정산 요약 안내