특별히 연체한 적도 없는데 KCB 점수가 떨어졌다면 답답하시죠? KCB는 연체만 보는 게 아니라 어떤 대출을 쓰는지, 잔액이 얼마나 늘었는지도 봐요. KCB가 공개한 기준으로 떨어진 이유를 찾고, 올릴 수 있는 방법을 정리했어요.
2026년 11월 14일 기준 공식 안내로 정리했어요.
KCB 점수는 무엇으로 정해지나
KCB 개인신용평점은 1~1000점이고, 점수가 높을수록 앞으로 1년 안에 90일 이상 연체 없이 지낼 가능성이 높다는 뜻이에요.
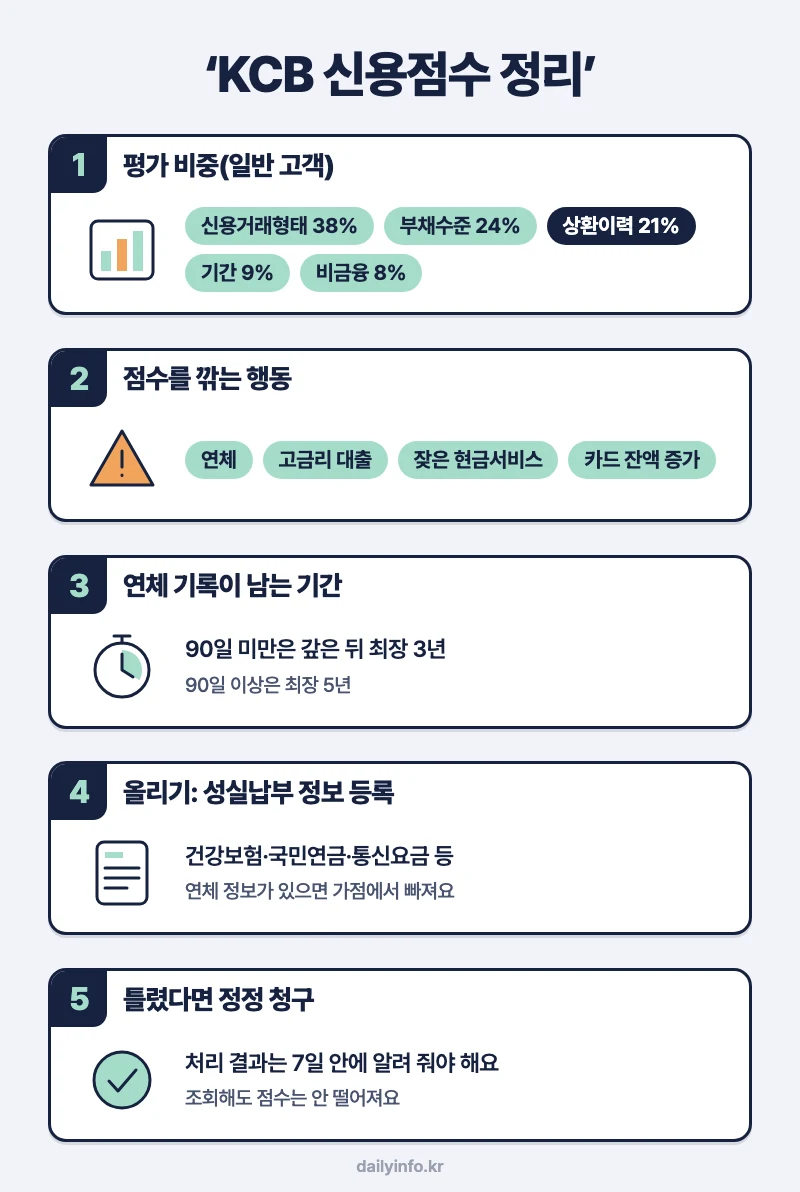
| 평가 부문 | 일반 | 장기연체 경험자 |
|---|---|---|
| 신용거래형태(어떤 대출·카드를 쓰나) | 38% | 27% |
| 부채수준(빚이 얼마나 있나) | 24% | 25% |
| 상환이력(연체했나) | 21% | 32% |
| 신용거래기간 | 9% | 5% |
| 비금융·마이데이터 | 8% | 11% |
KCB 개인신용평가체계 공시(2024년 4월 1일) 기준이고, 고객군 평균이라 개인마다 달라질 수 있어요. 참고로 NICE는 상환이력 비중(28.4%)이 가장 커요.
점수를 깎는 행동
- 연체: 건수가 많을수록, 기간이 길수록 부정적이에요.
- 고위험 대출: 고금리 대출 비중이 클수록 부정적이고, 여러 금융회사에 대출을 두는 것도 부정적으로 반영될 수 있어요.
- 현금서비스: 단기카드대출을 자주 쓰거나 잔액이 늘면 부정적이에요. 자세한 건 현금서비스와 신용점수에 정리했어요.
- 신용카드 잔액 증가: 리볼빙 이월잔액도 여기에 걸려요(리볼빙 해지 전에 볼 것).
- 채무보증: 다른 사람 빚에 보증을 서면 약간 부정적이에요.
신용조회 기록은 평가에 쓰지 않아요. 점수를 확인해서 떨어지는 일은 없어요.
연체 기록이 남는 기간
| 경우 | 평가에 쓰이는 기간 |
|---|---|
| 5영업일 이상, 10만원 이상 연체 | 평가에 쓰이기 시작해요 |
| 연체 1건, 30일 미만이고 30만원 미만 | 쓰지 않아요 |
| 90일 미만 연체 | 갚은 뒤 최장 3년 |
| 90일 이상 연체 | 갚은 뒤 최장 5년 |
갚은 뒤 시간이 지날수록 부정적인 영향은 줄어들어요. 갚자마자 원래대로 돌아오지는 않아요.
점수 올리는 방법
- 성실납부 정보를 등록해요. 국세·지방세, 건강보험, 국민연금, 통신요금, 공공요금, 보험료 납부정보를 올크레딧이나 신용안심365 앱의 마이데이터 연결로 등록하면 긍정적으로 반영돼요. 연결했다고 점수가 떨어지지는 않아요.
- 고금리 대출부터 갚아요. KCB는 대출을 성실히 갚는 것을 긍정적으로 보고, 고위험 대출 상환 효과가 가장 크다고 밝혀요.
- 체크카드나 신용카드를 꾸준히 써요. 연체 없이 쓰는 기간이 길수록 긍정적이에요.
- 보증을 정리해요. 채무보증이 해소되면 약간 긍정적이에요.
여기서 갈린다: 연체 정보가 있으면 가점이 막혀요. 올크레딧은 최근 연체이력이나 신용도판단정보가 있으면 비금융정보 가점 대상에서 빠진다고 안내해요. 연체부터 갚는 게 먼저예요. 통신요금은 여러 회선을 올려도 1건으로 반영돼요.
점수가 틀렸다면
- 점수 산출 근거가 궁금하면: KCB 고객센터(02-708-1000)에서 설명을 듣고, 그래도 이의가 있으면 금융감독원 민원센터로 이의제기를 할 수 있어요.
- 정보 자체가 틀렸으면: 신용정보법에 따라 서면이나 홈페이지로 정정을 청구할 수 있어요. 회사는 사실과 다르거나 확인할 수 없는 정보를 지우거나 고치고, 처리 결과를 7일 안에 알려야 해요.
- 무료 조회: 올크레딧과 나이스지키미에서 각각 연 3회(4개월마다 1회) 무료로 볼 수 있어요.
2025년의 소액 연체 상환자 신용회복 지원조치는 2025년 말에 끝났어요. 지금은 위 방법으로 올려야 해요.
출처
- KCB – 개인신용평가체계 공시(2024.4.1)
- KCB 올크레딧 – 주요평가부문
- KCB 올크레딧 – MyData 연결 안내
- 금융감독원 – 무료 신용조회·이의제기 안내
- 찾기쉬운 생활법령정보 – 신용정보 정정청구
- 금융위원회 – 신용회복 지원조치 결과(2026.1.22)
2026년 11월 14일 기준 각 기관의 공식 안내로 작성했어요. 금리·한도·심사 기준은 바뀔 수 있고, 실제 가능 여부는 기관과 금융회사의 심사로 정해져요.