국민연금 수령나이, 막상 내 차례가 가까워지면 헷갈리시죠? “친구는 62세부터 받던데 나도 그런가?” 싶다가도, 일찍 당겨 받으면 손해라는 말에 또 망설여지고요. 내 출생연도만 알면 받기 시작하는 나이는 딱 정해져 있는데, 당겨 받을지 미뤄 받을지는 또 다른 문제예요.
2026년 11월 13일 기준 국민연금공단·보건복지부 공식 안내로 확인했어요.
내 출생연도면 몇 살부터?
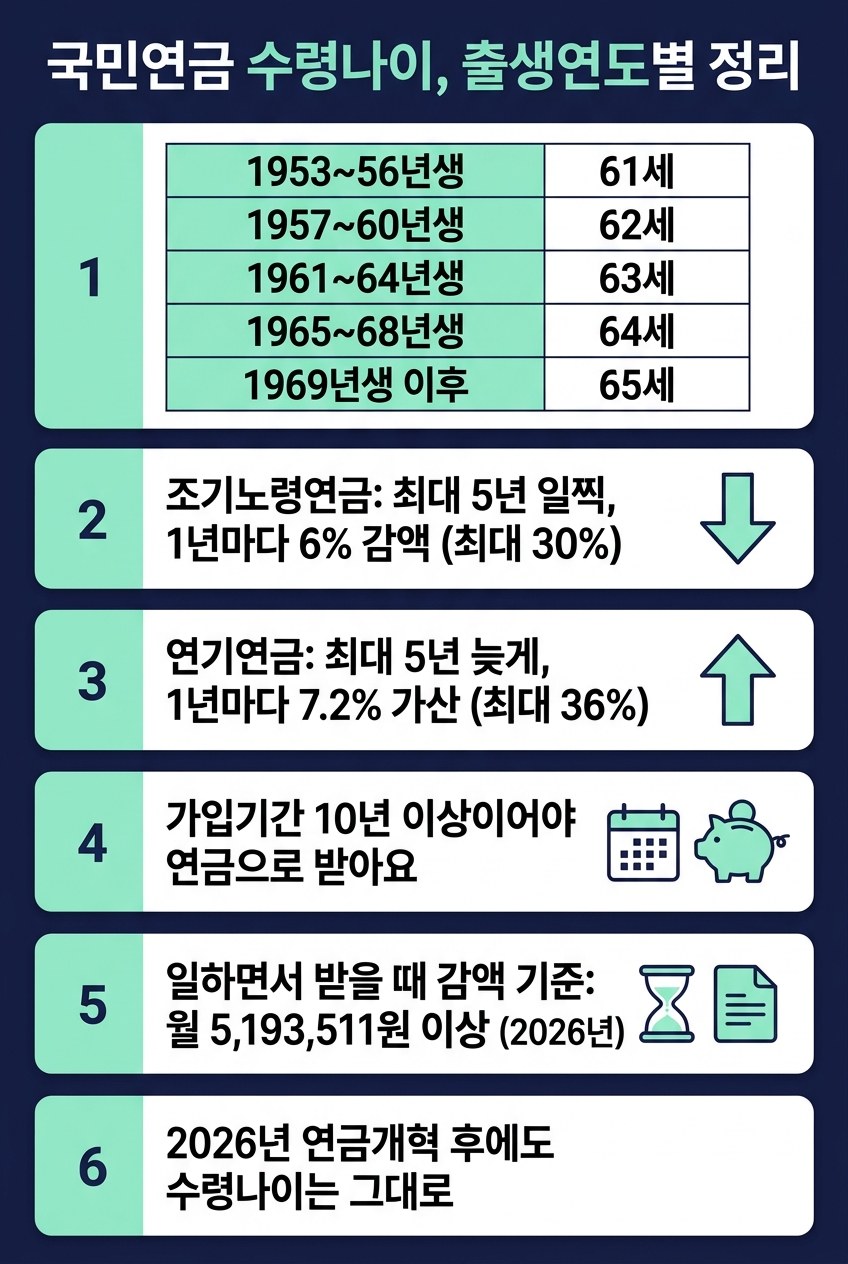
노령연금을 받기 시작하는 나이는 태어난 해에 따라 정해져 있어요. 가입기간이 10년(120개월) 이상이고, 아래 나이가 되면 평생 매월 받아요.
| 출생연도 | 노령연금 | 조기노령연금 |
|---|---|---|
| ~1952년 | 60세 | 55세~ |
| 1953~56년생 | 61세 | 56세 |
| 1957~60년생 | 62세 | 57세 |
| 1961~64년생 | 63세 | 58세 |
| 1965~68년생 | 64세 | 59세 |
| 1969년생 이후 | 65세 | 60세 |
표를 보면 1961~64년생은 63세, 1965~68년생은 64세이고, 1969년생부터는 65세로 올라가요. 조기노령연금 칸은 여기서 최대 5년을 당긴 나이예요. 예를 들어 1965~68년생이라면 64세가 정상, 59세부터 당겨 받을 수 있다는 뜻이에요.
연금개혁으로 바뀐 것, 안 바뀐 것
2025년 연금개혁이 2026년 1월 1일 시행되면서 보험료율이 9%에서 2026년 9.5%로 시작해 매년 0.5%p씩 올라 2033년 13%가 되고, 소득대체율은 2026년 이후 가입기간에 43%가 적용돼요. 내는 돈과 받는 비율은 달라졌지만, 수급개시연령은 이번 개혁으로 바뀌지 않았어요. 위 표의 나이가 그대로라는 뜻이에요.
일찍 받을까, 늦게 받을까
지급개시연령을 기준으로, 최대 5년 당겨 받는 조기노령연금과 최대 5년 미뤄 받는 연기연금이 있어요. 당기면 깎이고, 미루면 늘어나요.
| 선택 | 1년당 변동 | 최대 | 가정 지급률 |
|---|---|---|---|
| 조기(당겨 받기) | -6% | -30%(5년) | 1년 94% · 2년 88% · 3년 82% · 4년 76% · 5년 70% |
| 정상 | – | – | 100% |
| 연기(미뤄 받기) | +7.2% | +36%(5년) | 1년 107.2% · 2년 114.4% · 3년 121.6% · 4년 128.8% · 5년 136% |
지급률은 조기 6%·연기 7.2% 비율로 계산한 가정 수치예요. 조기는 깎인 비율이 평생 그대로 적용되고, 연기는 늘어난 비율이 평생 적용돼요.
퇴직·건강 문제로 소득이 끊겼다면 조기노령연금이 도움이 될 수 있고, 60대에도 소득이 있어 연금이 감액될 수 있다면 연기해서 나중 연금액을 늘리는 쪽이 유리할 수 있다고 공단은 안내해요. 조기는 깎인 비율이 평생 가니, 건강과 생활비 사정을 같이 따져 정하면 돼요.
내 경우엔 어떻게 될까요
| 이런 경우엔? | 이렇게 돼요 |
|---|---|
| 퇴직 후 소득이 없다 | 가입기간 10년 이상 + 조기개시연령 이상이면 조기노령연금을 신청하면 돼요. 단, 받는 중에 지급개시연령 전까지 ‘소득 있는 업무'(월평균소득이 2026년 A값 3,193,511원 초과)에 종사하면 그 기간은 지급이 정지돼요. |
| 60대에도 월급을 받는다 | 월평균소득이 ‘A값+200만원'(2026년 5,193,511원, 약 519만 원) 이상일 때만 지급개시연령부터 5년간 감액돼요(감액 한도는 노령연금의 1/2). 근로소득만 있으면 총급여 75,865,403원(월급여 6,322,117원) 이상부터예요. 그 미만이면 전액 받고, 5년 뒤부터는 소득과 무관하게 전액이에요. |
| 가입기간이 10년이 안 된다 | 연금을 받고 싶으면 60세 이후 반환일시금을 청구하지 말고, 65세 전까지 임의계속가입을 신청해 10년을 채우면 돼요. 그러면 연금으로 받을 수 있어요. 반환일시금을 한번 받으면 다시 가입·반납이 안 되니 연금을 원한다면 일시금부터 받지 마세요. |
| 연기하면 건보료·기초연금이 걱정된다 | 연기로 연금액이 늘면 연금소득세·건강보험료·기초연금액에 영향을 줄 수 있어요. 연기 기간엔 그 연금이 지급되지 않고요. 부담이 걱정되면 전부가 아니라 50·60·70·80·90% 중 일부만 연기하는 방법도 있어요. |
| 청구를 깜빡했다 | 수급권 발생 후 5년이 지나면 소멸시효예요. 다만 신청일로부터 역산해 최근 5년 이내 급여분은 받을 수 있어요. |
청구는 어떻게 하나요
청구 방법은 세 갈래예요. 편한 쪽을 고르면 돼요.
- 공단 지사 방문: 주소와 상관없이 전국 어느 지사에서나 가능해요.
- 온라인·모바일: 노령연금 청구안내문을 받았다면 공단 홈페이지, 정부24, 모바일 앱 ‘내 곁에 국민연금’, 디지털 ARS(1355)로 청구할 수 있어요.
- 준비물: 노령연금 청구서, 신분증, 본인 명의 예금계좌.
연금액은 가입기간 10년 기준 50%에서, 10년을 넘기면 1년마다 5%씩 가산돼요. 상담이 필요하면 국민연금 고객센터 1355(유료)로 물어보면 되고, 청구 자체는 위 세 방법으로 바로 진행하면 돼요.
출처
- 국민연금공단 「노령연금」
- 국민연금공단 「자주 찾는 질문: 노령연금」
- 국민연금공단 「급여의 종류와 급여액 산정」
- 국민연금공단 전자민원 「연기연금 예상연금액 조회」
- 보건복지부 보도자료 「보험료율 13%, 소득대체율 43% 등 담은 연금개혁법안 국회 본회의 통과」
2026년 11월 13일 기준 국민연금공단·보건복지부 공식 안내로 확인했어요. A값 등 금액 기준은 2026년 값이에요.