차용증 양식 하나 내려받아 빈칸만 채우면 끝일까요? 이자 칸을 비워 두면 이자를 청구할 수 없고, 갚을 날짜를 빼면 갚으라고 청구한 뒤 상당한 기간이 지나야 변제기가 돼요. 가족끼리 쓴 무이자 차용증이라면 세금 걱정은 정말 없을까요?
목차
2026년 11월 18일 기준 법제처 생활법령정보·법령·국세청 공식 안내로 정리했어요.
차용증 양식, 이 6칸은 꼭 채우세요
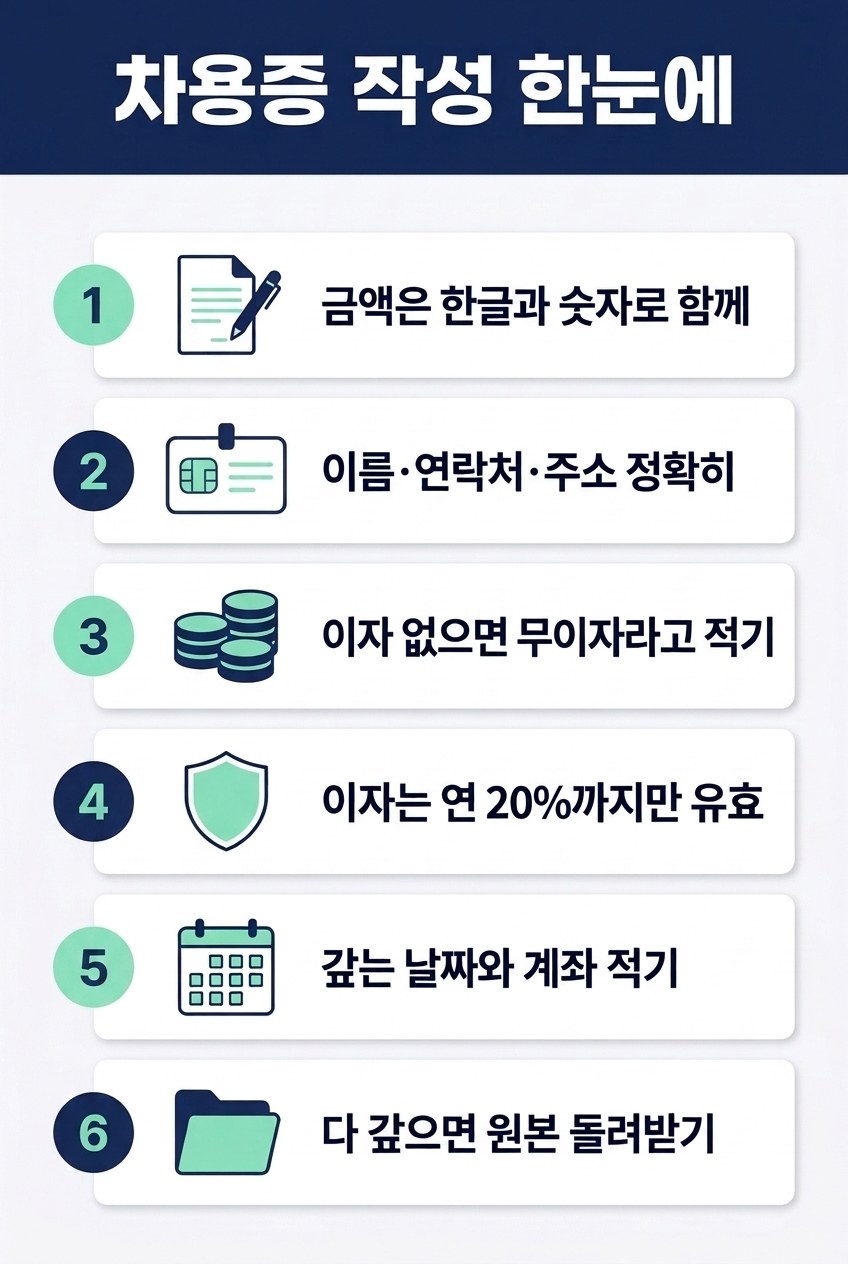
돈거래는 말로 합의해도 성립해요(민법 제598조). 그래도 분쟁을 막으려면 차용증(금전소비대차계약서)을 써 두는 게 좋아요. 생활법령정보가 정확히 적으라고 안내하는 항목은 아래 6가지예요.
| 항목 | 이렇게 적어요 |
|---|---|
| 금액 | 원금을 한글과 숫자로 나란히. 표기 예: 금 일천만원정(₩10,000,000) |
| 인적사항 | 채권자·채무자 실명, 주민등록번호, 주소, 전화번호. 신분증과 대조 |
| 대리인(있을 때만) | 대리인 자격·인적사항을 따로 적고 위임장을 반드시 받기 |
| 이자 | ‘무이자’ 또는 ‘이자 있음(연 ○%)’ |
| 변제기 | 연·월·일까지. 나눠 갚으면 ‘분할 변제’라고 적기 |
| 변제 장소·방법 | 채권자 계좌번호. 안 적으면 채권자 현주소(영업 채무는 영업소)에서 갚아요 |
여기서 갈린다: 채무자가 자필로 쓰면 더 확실한 증거가 돼요. 출력한 양식을 쓰더라도 채무자가 직접 채우고 서명하게 하세요.
차용증(금전소비대차계약서)

금액: 금 ____________원정 (₩____________)
채권자(대여인): 성명 / 주민등록번호 / 주소 / 전화
채무자(차용인): 성명 / 주민등록번호 / 주소 / 전화
대리인(해당 시): 성명 / 자격 / 위임장 첨부 □
이자: □ 무이자  □ 이자 있음(연 ____%)
변제기: ____년 __월 __일  □ 일시 변제  □ 분할 변제(______)
변제 방법: ______은행 ____________ (예금주 ______)
작성일: ____년 __월 __일
채권자 ________ (서명)   채무자 ________ (서명)
차용증 이자, 연 20%를 넘기면 어떻게 될까
원금이 10만원 이상이면 이율은 연 20% 안에서 자유롭게 정할 수 있어요. 차용증에 적은 내용에 따라 결과가 이렇게 갈려요.
| 차용증에 적은 내용 | 결과 |
|---|---|
| 이자 언급 없음 | 이자 청구 불가(상인 간 금전대차는 특약이 없어도 연 6%) |
| ‘이자 있음’만 있고 이율 없음 | 민사 연 5%, 상사 연 6% |
| 연 20% 이하 | 적은 대로 |
| 연 20% 초과 | 초과분 무효. 이미 낸 초과 이자는 원금에 충당, 원금이 다 없어지면 반환 청구 가능 |
이름을 바꿔도 결과는 같아요. 복리로 약정하거나 수수료·공제금·체당금 같은 이름을 붙여도, 금전대차와 관련해 채권자가 받은 것은 이자로 보고 연 20% 초과분은 무효예요.
선이자(이자를 미리 떼고 주는 것)는 실제로 받은 돈을 원금으로 보고 계산해요. 생활법령 예시처럼 1,000만원을 연 20%, 1년으로 빌려주며 이자 200만원을 떼고 800만원만 건넸다고 가정해 볼게요. 800만원의 연 20%인 160만원까지만 이자로 인정되고, 나머지 40만원은 원금을 갚은 것으로 처리돼요(가정 계산).
한도를 넘는 이자를 받은 사람은 1년 이하 징역 또는 1천만원 이하 벌금을 받을 수 있고, 둘을 함께 받을 수도 있어요. 정한 이율로 이자가 얼마인지는 대출이자계산기에 원금과 이율을 넣어 계산할 수 있어요.
차용증 공증, 이런 경우엔 하세요
- 제때 안 갚을까 걱정된다면 → 강제집행 승낙 문구를 넣어 공증하세요. 공증인이 일정 금액 지급에 관해 작성하고 채무자가 강제집행을 승낙한다는 취지가 적힌 공정증서는 집행권원이에요(민사집행법 제56조제4호). 소송 없이 강제집행할 수 있는 근거가 돼요.
- 가족 간 차용이라면 → 작성 날짜를 증명하려고 공증하세요. 나중에 쓴 차용증은 효력이 없어서, 국세청은 작성 날짜를 공증 등으로 객관적으로 증명하라고 안내해요.
- 일반 차용증만 있다면 사문서라서 그 자체로는 민사집행법 제56조의 집행권원이 아니에요.
가족 간 차용증, 증여세 피하려면 세 가지가 필요해요
국세청 안내로는 양식에 맞춰 쓴 차용증은 ‘형식’에 불과해요. 아래 세 가지로 실제로 빌린 돈이라는 걸 명백히 입증해야 해요.
- 빌린 사람에게 갚을 능력이 있다
- 차용증을 나중이 아니라 거래 때 적법하게 썼고, 작성 날짜를 증명할 수 있다
- 매월 등 정기적인 계좌이체로 원금을 갚은 금융 기록이 있다
Q. 무이자로 빌리면 이자에 증여세가 붙나요? 세법상 적정이자율 4.6%로 계산한 이자가 연 1천만원 미만이면 이자에 대한 증여세는 과세되지 않아요. 자주 언급되는 ‘2억 1700만원’은 이 연 1천만원 기준을 4.6%로 거꾸로 계산한 금액이에요. 원금을 비과세해 주는 한도가 아니에요.
Q. 약속대로 원금을 못 갚으면요? 증여로 보아 증여세가 과세될 수 있어요. 처음부터 실제로 갚을 수 있는 금액과 일정으로 변제기를 정하세요.
이미 써 버렸다면? 상황별 답
| Q. 이런 경우엔? | 답 |
|---|---|
| 연 30%로 써 버렸어요 | 계약은 유효하지만 연 20%까지만 인정돼요. 1,000만원이면 1년 뒤 1,200만원(원금+이자 200만원)만 갚으면 돼요 |
| 갚을 날짜를 안 적었어요 | 지금 갚으라고 청구하세요. 청구 뒤 상당한 기간이 지나면 변제기가 돼요 |
| 몇 년째 못 받고 있어요 | 채권은 10년간 행사하지 않으면 소멸시효가 완성돼요. 10년이 지나기 전에 권리를 행사해야 해요 |
| 다 갚았어요(채무자) | 차용증 원본을 돌려받고, 채권자에게 영수증을 받아 두세요 |
출처
- 찾기쉬운 생활법령정보 ‘차용증 작성하기'(금전거래): https://www.easylaw.go.kr/CSP/CnpClsMainBtr.laf?ccfNo=2&cciNo=2&cnpClsNo=1&csmSeq=272
- 찾기쉬운 생활법령정보 백문백답 ‘최고 이율’: https://easylaw.go.kr/CSP/OnhunqueansInfoRetrieve.laf?onhunqnaAstSeq=92&onhunqueSeq=598
- 이자제한법 제2조제1항의 최고이자율에 관한 규정(대통령령 제31593호, 시행 2021.7.7.): https://www.law.go.kr/LSW/lsLinkCommonInfo.do?chrClsCd=010202&lspttninfSeq=117738
- 국세청·대한민국 정책브리핑 ‘가족 간 작성한 2억 원 무이자 차용증, 쓰기만 하면 세금 0원일까?'(2026.6.17.): https://www.korea.kr/news/policyNewsView.do?newsId=148966673
- 민법 제162조(채권의 소멸시효): https://www.law.go.kr/법령/민법/제162조
- 민사집행법 제56조(그 밖의 집행권원): https://www.law.go.kr/법령/민사집행법/제56조
2026년 11월 18일 기준 법제처 생활법령정보·법령·국세청 안내를 바탕으로 정리했어요. 법령이나 세법 기준이 바뀌면 내용이 달라질 수 있어요.