카드값이 생각보다 덜 빠져나갔는데 다음 달 명세서에 “이월잔액”과 수수료가 찍혀 있다면, 리볼빙이 걸려 있는 거예요. 당장은 숨통이 트이지만 넘긴 돈에는 매달 이자가 붙어요. 우리카드 리볼빙의 수수료율과 해지 방법, 그리고 끊기 전에 알아야 할 것을 정리했어요.
2026년 11월 14일 기준 공식 안내로 정리했어요.
리볼빙은 어떻게 돈이 붙나
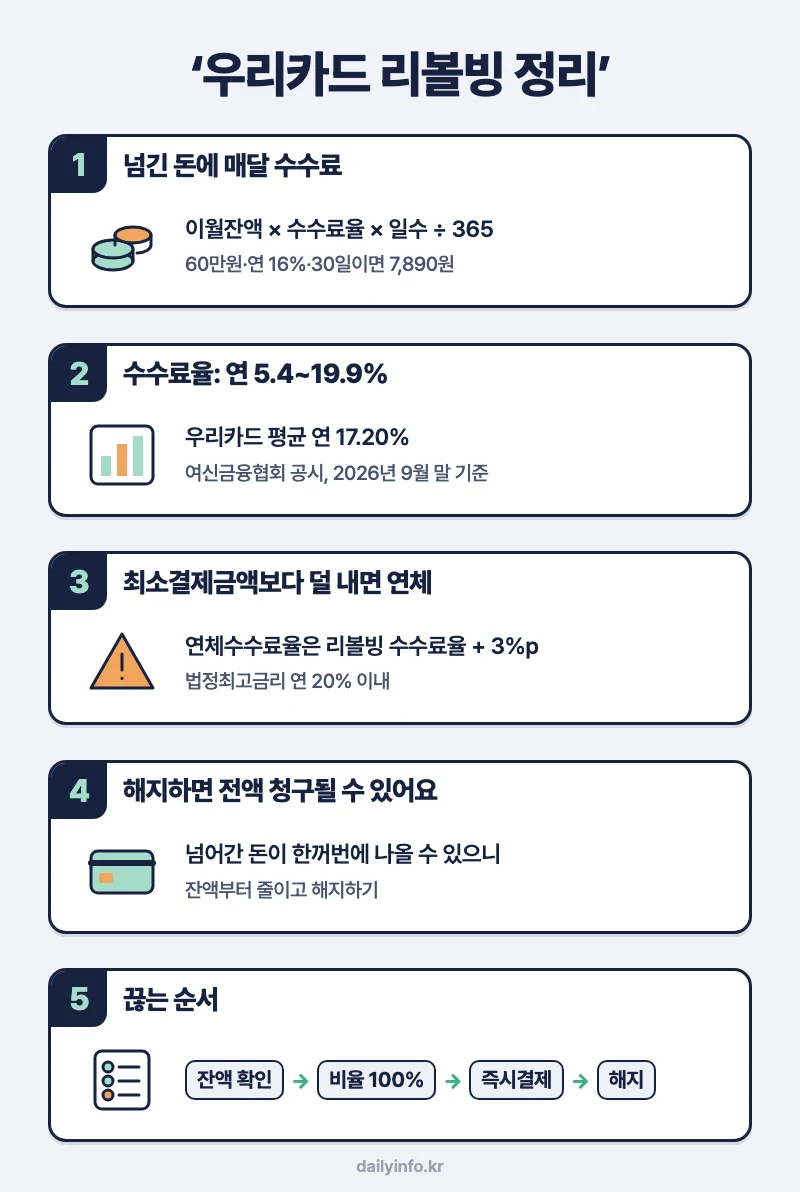
리볼빙의 정식 이름은 일부결제금액이월약정이에요. 카드대금 중 일정 금액 이상만 내면 나머지는 다음 달로 자동으로 넘어가고, 넘어간 돈(이월잔액)에 수수료가 붙어요. 우리카드도 상품설명서에서 리볼빙을 “대출개념의 결제방식”이라고 적고 있어요.
- 계산법: 지난달 이월잔액 × 수수료율 × 이용 일수 ÷ 365
- 예시(우리카드 설명서): 60만원이 연 16%로 30일 넘어가면 수수료는 7,890원이에요.
- 최소결제금액보다 덜 내면: 모자란 돈은 이월이 아니라 연체가 돼요. 연체수수료율은 리볼빙 수수료율에 3%p를 더한 값이고, 법정최고금리 연 20%를 넘지 않아요.
우리카드 수수료율과 비율
| 항목 | 내용 | 기준 |
|---|---|---|
| 수수료율 | 연 5.4~19.9%(변동), 신용상태에 따라 정해져요 | 우리카드 안내(광고 게시 시점) |
| 우리카드 평균 | 연 17.20% | 여신금융협회 공시, 2026년 9월 말 기준 |
| 카드사 7곳 평균 | 연 16.12~18.45% | 같은 공시 |
| 최소결제비율 | 신용도에 따라 10~30%, 적용 금액이 5만원 이하면 5만원 | 우리카드 상품설명서 |
| 약정결제비율 | 10~100% 중 내가 고르되, 최소결제비율 이상 | 우리카드 상품설명서 |
| 약정기간 | 1년 단위로 고르고, 해지하지 않으면 자동 연장(카드 유효기간까지) | 우리카드 상품설명서 |
평균은 이월잔액 기준 가중평균이라 내 수수료율과 다를 수 있어요. 내 수수료율은 명세서나 앱의 리볼빙 메뉴에서 확인하세요.
신청·변경·해지 방법
- 홈페이지·앱: “일부결제이월약정(리볼빙) > 약정변경/해지” 메뉴에서 해요. 이용 시간은 매일 08:00~23:00이고, 결제일 직전에는 저녁 시간대 이용이 제한될 수 있어요.
- 전화: 우리카드 고객센터 1588-9955(영업일 09:00~18:00)
- 약정결제비율 변경: 결제일 1영업일 전까지 바꾸면 이번 결제일부터 적용되고, 그 뒤에 바꾸면 다음 결제일부터 적용돼요.
끊기 전에 세울 계획
여기서 갈린다: 해지하면 넘어간 돈이 한꺼번에 청구될 수 있어요. 우리카드 설명서는 리볼빙 계약을 해지하면 이용금액 전액을 청구할 수 있다고 적고 있어요. 이월잔액이 크다면 해지부터 하지 말고 순서를 정하세요.
- 이월잔액과 수수료율을 확인해요.
- 약정결제비율을 올려요. 100%로 두고 전액을 내면 수수료가 붙지 않아요.
- 여유가 생길 때마다 즉시결제로 먼저 갚아요. 결제일에 자동으로 더 빠져나가지 않으니, 앱의 즉시결제 메뉴나 고객센터로 직접 내야 해요. 중도상환수수료는 없어요.
- 잔액이 줄면 해지해요.
리볼빙을 오래 쓰면 신용점수가 더 크게 떨어질 수 있다고 우리카드 설명서에 적혀 있어요. 점수가 어떻게 매겨지는지는 KCB 신용점수 떨어진 이유에 정리했어요.
내 상황별 답
| 이런 경우엔? | 답 |
|---|---|
| 가입한 기억이 없는데 리볼빙이 걸려 있음 | 금감원은 나도 모르게 가입된 리볼빙이 없는지 확인하라고 안내해요. 가입 경위를 고객센터에 물어요 |
| 이월잔액이 커서 한 번에 못 갚음 | 해지 전에 약정결제비율을 올리고 즉시결제로 줄여요 |
| 이번 달 최소결제금액도 못 냄 | 모자란 돈은 연체예요. 두 번 이상 이어지면 전액이 한꺼번에 청구될 수 있어요 |
| 다른 카드값·대출까지 겹쳐 감당이 안 됨 | 채무통합 대환대출이나 연체 90일 전 채무조정을 봐요 |
| 현금서비스도 같이 쓰고 있음 | 현금서비스와 신용점수를 함께 봐요 |
출처
- 우리카드 – 일부결제금액이월약정(리볼빙) 상품설명서
- 여신금융협회 공시 – 카드사 및 신용점수별 리볼빙 수수료율 비교
- 금융감독원 – 신용카드 리볼빙 가입 및 이용시 유의하세요(2021.9.13)
- 금융위원회 – 신용카드 결제성 리볼빙 서비스 개선방안(2022.8.24)
- 찾기쉬운 생활법령정보 – 신용카드 리볼빙
2026년 11월 14일 기준 각 기관의 공식 안내로 작성했어요. 금리·한도·심사 기준은 바뀔 수 있고, 실제 가능 여부는 기관과 금융회사의 심사로 정해져요.