취업 준비하면서 학원비나 월세가 밀리면, 부모님께 손 벌리기도 어렵고 카드론은 무섭죠. 햇살론유스는 만 34세 이하 청년에게 정책자금으로 생활비를 빌려주는 보증 대출이에요. 한도가 평생 1,200만원이고 한 번 쓰면 다시 채워지지 않아서, 처음부터 나눠 쓰는 계획이 필요해요.
2026년 11월 14일 기준 공식 안내로 정리했어요.
누가 받을 수 있나
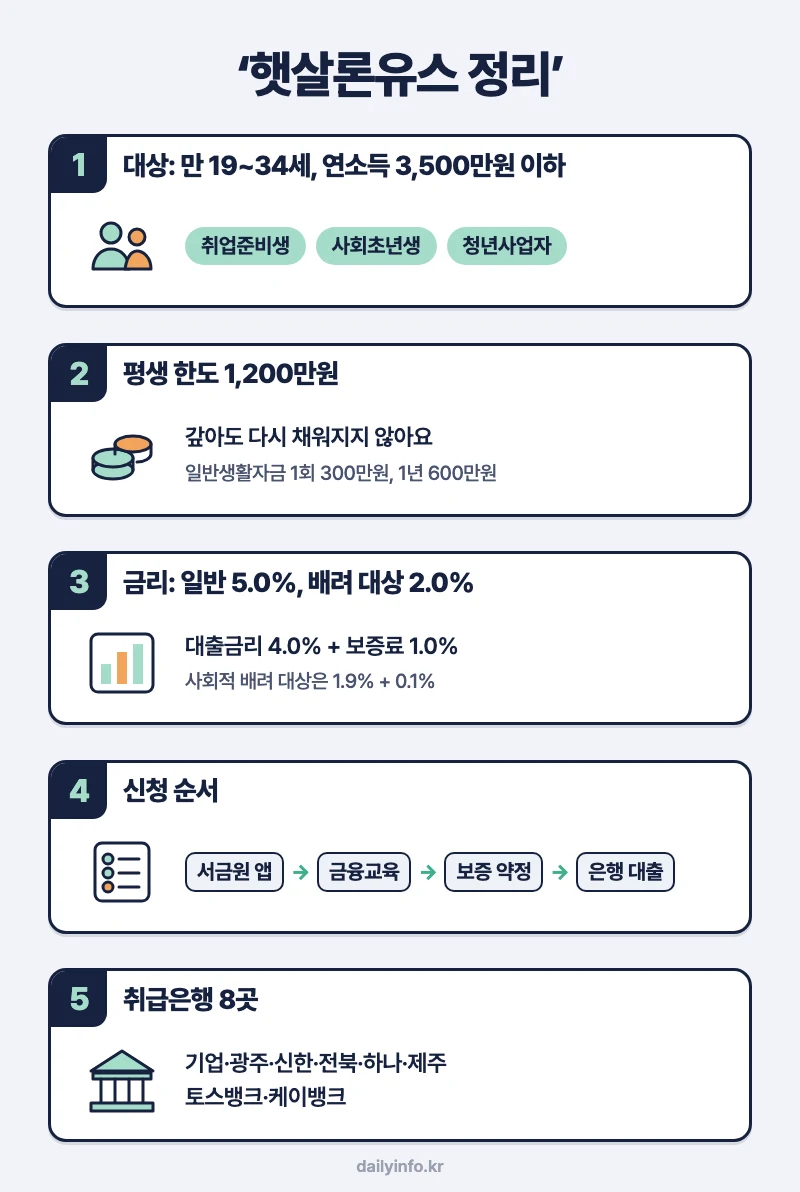
만 19~34세이면서 연소득 3,500만원 이하인 청년 중 아래 셋 가운데 하나면 돼요.
| 유형 | 대상 |
|---|---|
| 취업준비생 | 대학(원)생, 학점은행제 수강자, 미취업청년 |
| 사회초년생 | 중소기업에 1년 이하로 다니고 있는 사람 |
| 청년사업자 | 창업 1년 이하인 저소득 청년 개인사업자 |
본인 명의 재산이 많으면 보증 대상에서 빠지고, 재산세 납부내역으로 확인해요. 신용회복위원회 워크아웃이나 법원 개인회생을 진행 중이어도 6회 이상 연체 없이 갚고 있으면 신청할 수 있어요.
한도는 평생 1,200만원
| 구분 | 한도 |
|---|---|
| 평생 한도 | 1인 최대 1,200만원, 갚아도 다시 쓸 수 없어요 |
| 일반생활자금 | 1회 300만원, 1년 600만원 |
| 특정용도자금(학업·취업준비, 의료비, 주거비) | 1회 900만원, 1년 900만원, 월 최대 100만원 기준 |
- 특정용도자금: 쓰임새를 증빙해야 해요. 대학 등록금, 독서실, 도서 구입은 안 되고, 미용·성형 의료비도 빠져요. 주거비는 보증금이 월세의 2배 이상이어야 인정돼요.
- 일반생활자금: 보증을 받은 뒤 1개월 안에는 다시 신청할 수 없어요.
- 기간: 대학생은 거치 최장 6년·상환 최장 7년, 사회초년생과 청년사업자는 거치 1년·상환 8년이에요. 군 입대 예정자는 거치기간이 2년 늘어나요.
- 중도상환수수료: 보증기간 중에는 없어요.
금리와 보증료
| 대상 | 대출금리 + 보증료 | 적용 |
|---|---|---|
| 취업준비생·사회초년생·청년사업자 | 4.0% + 1.0% | 연 5.0% |
| 국민취업지원제도 성공자(중소기업 취업, 참여 종료 1년 이내) | 4.0% + 0.5% | 연 4.5% |
| 사회적 배려 대상자 | 1.9% + 0.1% | 연 2.0% |
사회적 배려 대상자는 기초생활수급자, 차상위계층, 자활근로자, 근로장려금 수급자, 등록 장애인, 한부모·조손·다문화가족, 북한이탈주민이에요. 2025년 6월 9일 신규 신청분부터 정부가 이자 1.6%p를 대신 내 주면서 연 2%가 됐어요. 같은 날 일반 대상 대출금리는 0.5%p 올랐어요.
신청 순서와 서류
여기서 갈린다: 은행이 아니라 서민금융진흥원 앱에서 먼저 보증을 받아야 해요. 보증 신청은 서금원 앱(서민금융 잇다)으로만 할 수 있어요.
- 서금원 앱에서 자격 확인과 보증 신청
- 금융교육 이수(신청일 기준 6개월 안의 수료 기록이 필요해요)
- 비대면 서류 제출과 보증 심사
- 보증 약정
- 취급은행 앱에서 대출 신청과 실행
- 취급은행: 기업, 광주, 신한, 전북, 하나, 제주은행, 토스뱅크, 케이뱅크
- 서류: 신청일 기준 1개월 안에 뗀 원본만 돼요. 대학(원)생은 재학·휴학·졸업유예 증명서 중 하나, 청년사업자는 사업자등록증명원을 내요. 앱에서 건강보험 자료를 불러오면 일부 서류는 생략돼요.
- 문의: 서민금융콜센터 1397
내 상황별 답
| 이런 경우엔? | 답 |
|---|---|
| 예전에 300만원 쓰고 다 갚음 | 남은 한도는 900만원이에요. 갚아도 다시 채워지지 않아요 |
| 대학 등록금이 필요함 | 햇살론유스 용도가 아니에요. 국가장학금과 한국장학재단 학자금대출을 봐요 |
| 신용점수가 낮아 보증이 거절됨 | 서금원의 청년 미래이음 대출(미소금융, 최대 500만원, 연 4.5% 이내)이 따로 있어요 |
| 개인회생 중 | 6회 이상 연체 없이 갚고 있으면 신청할 수 있어요 |
| 기존 학자금대출을 줄이고 싶음 | 학자금대출 체크카드 포인트 상환을 봐요 |
출처
2026년 11월 14일 기준 각 기관의 공식 안내로 작성했어요. 금리·한도·조건은 바뀔 수 있고, 실제 가능 여부는 기관과 금융회사의 심사로 정해져요.