한국에서 일하고 세금도 내는데 전세대출 상담을 받으면 “외국인은 안 된다”는 말부터 듣기 쉬워요. 실제로는 보증기관과 은행 상품에 따라 답이 갈려요. 핵심은 어느 보증기관의 보증서를 받을 수 있느냐예요.
2026년 11월 14일 기준 공식 안내로 정리했어요.
보증기관마다 다른 답
| 보증·상품 | 외국인 임차인 | 근거 |
|---|---|---|
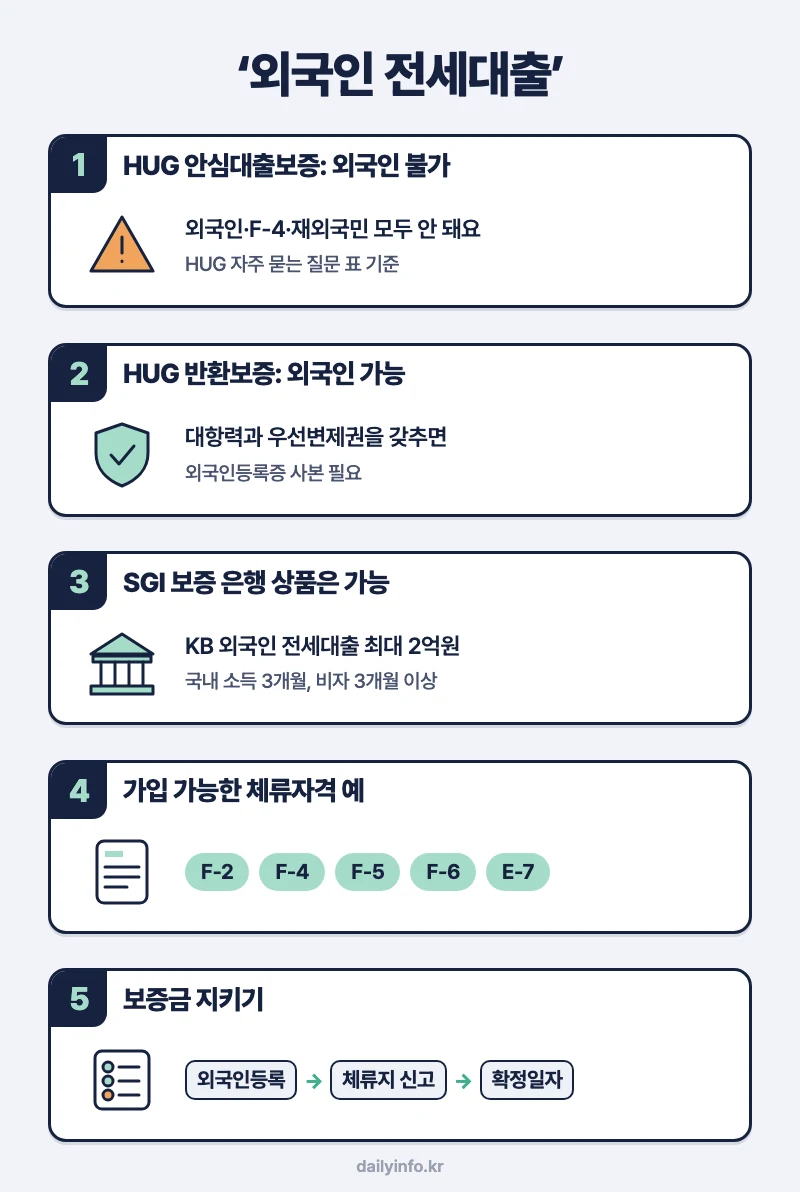
| HUG 전세금안심대출보증 | 외국인·외국국적동포(F-4)·재외국민 불가 | HUG 자주 묻는 질문 표 |
| HUG 전세보증금 반환보증 | 외국인·F-4·재외국민 가능(대항력·우선변제권을 갖추면) | HUG 자주 묻는 질문 |
| HF 전세지킴보증 | 임차인 전원이 대한민국 국민이어야 해요 | HF 상품 안내 |
| SGI서울보증 보증서 기반 은행 상품 | 가능한 상품이 있어요(아래 KB 예시) | 은행 상품설명서 |
HF 일반 전세자금보증의 외국인 이용 여부를 직접 밝힌 공식 문구는 찾지 못했어요. 주택도시기금 버팀목 대출 안내에도 국적 문구는 없으니, 은행에 직접 확인해야 해요.
은행 상품 예시
KB국민은행 KB WELCOME PLUS 전세자금대출은 외국인과 외국국적동포를 대상으로 서울보증보험 보증서를 받아 최대 2억원까지 빌려줘요(상품설명서 2026년 11월 기준).
- 대상: 국내에 살고 국내 소득을 3개월 이상 증빙할 수 있는 만 19세 이상 외국인·외국국적동포
- 비자: 대출일 기준 비자 유효기간이 3개월 이상 남아 있어야 해요. F-2, F-4, F-5, F-6을 포함해 정해진 체류자격만 가입할 수 있어요.
- 한도·기간: 최대 2억원, 보증금의 80% 이내. 3개월 이상 2년 이내이고 연장하면 최장 10년이에요.
- 조건: 중개업소를 통한 계약, 보증금 5% 이상 지급, 본인과 배우자 합쳐 1주택 이내
- 서류: 외국인등록증 등 신분증, 외국인등록사실증명 또는 국내거소신고사실증명(최근 1개월 이내)
반대로 NH농협은행 NH전세자금대출은 대상이 “외국인 및 재외국민이 아닌 고객”이에요(주민등록을 한 재외국민은 가능). 같은 은행권이라도 상품마다 다르니 상품설명서의 대상 문구부터 보세요.
보증금을 지키는 신고
여기서 갈린다: 대출보다 먼저 보증금 보호 요건을 갖췄는지예요. HUG는 외국인 임차인도 대항력과 우선변제권을 갖추면 반환보증에 가입할 수 있다고 안내해요.
| 구분 | 대항력 요건 | 우선변제권 |
|---|---|---|
| 외국인 | 외국인등록 + 체류지 변경신고 | 대항력 요건 + 확정일자 |
| 외국국적동포(F-4) | 국내거소신고 | 대항력 요건 + 확정일자 |
| 재외국민 | 주민등록신고 | 대항력 요건 + 확정일자 |
이사하면 체류지 변경신고를 꼭 하고, 같은 날 계약서에 확정일자를 받아 두세요.
내 상황별 답
| 이런 경우엔? | 답 |
|---|---|
| F-4 비자, 국내 소득 6개월 | SGI 보증 기반 은행 상품을 찾아요. KB 상품은 소득 3개월 이상 증빙이 조건이에요 |
| 비자 만료가 2개월 남음 | KB 상품은 3개월 이상 남아야 해요. 연장 후 신청해요 |
| 집주인이 외국인 | KB의 HF 보증 전세대출 등 일부 상품은 임대인이 외국인이면 제외돼요 |
| 보증금이 걱정됨 | 전세보증금 반환보증은 외국인도 가입할 수 있어요 |
| 이미 대출이 있고 금리를 낮추고 싶음 | 전세대출 갈아타기를 봐요 |
출처
- 주택도시보증공사 – 외국인·재외동포 보증가입 FAQ
- 한국주택금융공사 – 전세지킴보증
- KB국민은행 – KB WELCOME PLUS 전세자금대출 상품설명
- NH농협은행 – NH전세자금대출
2026년 11월 14일 기준 각 기관의 공식 안내로 작성했어요. 금리·한도·조건은 바뀔 수 있고, 실제 가능 여부는 기관과 금융회사의 심사로 정해져요.